汽车搭电救援行业的兼并重组趋势与市场集中度演变
随着中国汽车保有量的持续增长,道路救援服务已成为汽车后市场不可或缺的重要组成部分。其中,汽车搭电救援作为一项高频、刚需的基础服务,其市场格局正在经历深刻变革。从早期分散、零星的个体经营,到如今逐步走向规范化、规模化与网络化,行业的兼并重组浪潮日益明显,市场集中度也随之悄然演变。这一过程不仅反映了市场自身的成熟规律,也映射出技术、资本与消费者需求等多重力量的共同作用。
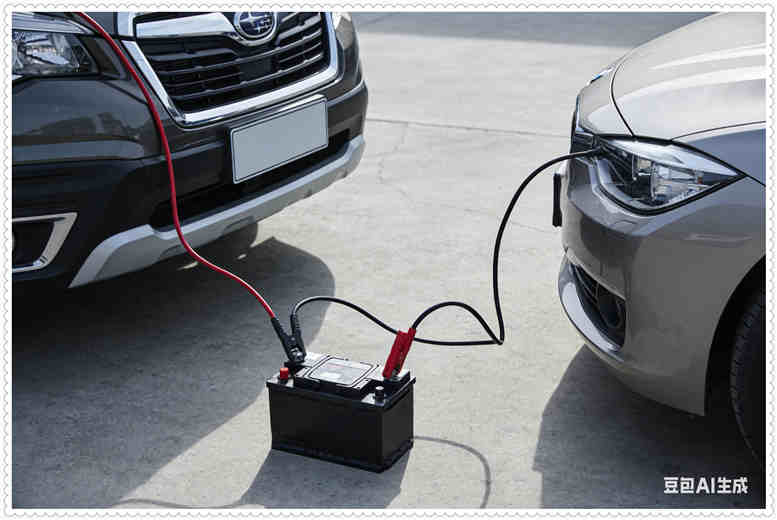
一、行业发展初期:高度分散与地域性特征
在汽车搭电救援行业发展的初始阶段,市场呈现出典型的高度分散化特征。服务提供者主要由以下几类构成:
1.个体维修店与路边摊:依托于本地社区,提供简单的搭电服务,服务范围有限。
2.小型汽车修理厂:将搭电作为附加服务,缺乏专业救援设备和标准流程。
3.初具规模的本地救援公司:在特定城市或区域开展业务,开始建立初步的服务网络和响应机制。
这一阶段的市场集中度极低,几乎没有全国性或区域性的主导企业。服务质量参差不齐,定价混乱,消费者体验依赖运气和熟人推荐。地域壁垒明显,跨区域服务能力薄弱。行业技术门槛相对较低,主要依赖传统经验和基础工具,信息化水平几乎为零。
二、驱动兼并重组的内外部因素
近年来,汽车搭电救援行业整合步伐加快,其背后的驱动因素是多方面的:
1.市场需求升级与标准化呼唤
消费者对救援服务的期待已从单纯的“解决故障”提升到“快速、可靠、体验良好”。他们需要明确的价格预期、精准的到达时间、专业的服务流程以及便捷的支付方式。分散的小微服务商难以在技术投入、人员培训和服务标准上满足这些要求,为具备标准化能力和品牌信誉的规模企业创造了市场空间。
2.技术进步与数字化赋能
移动互联网、智能调度系统、车辆定位技术(如北斗)的普及,彻底改变了救援服务的运营模式。高效的平台能够整合供需信息,优化资源配置,实现跨区域调度。建设和维护这样的技术平台需要大量资金和研发投入,这天然地推动了资本向头部企业集中,加速了技术落后者的淘汰与整合。
3.规模经济与网络效应的内在要求
救援服务具有显著的网络效应和规模经济特性。覆盖的网络越广,服务的车辆越多,单个订单的边际成本就越低,品牌影响力也越强。扩大服务网络、提升响应密度成为企业提升竞争力的关键。通过兼并收购区域性公司,是快速实现网络扩张、获取当地市场份额的有效途径。
4.资本与产业链整合的推动
一些大型保险公司、汽车制造商、出行平台以及后市场连锁机构,出于完善自身生态、提升客户粘性、挖掘数据价值的考虑,开始通过投资或并购的方式进入或加强在道路救援领域的布局。它们的介入,带来了雄厚的资本和丰富的客户资源,极大地加速了行业洗牌。
5.政策与法规环境趋向规范
随着行业的发展,关于道路救援服务标准、从业人员资质、车辆设备要求等方面的法规和行业标准逐步出台。合规成本的上升,使得不规范的小型经营者压力增大,而规模企业更能适应监管要求,从而在合规化进程中占据优势。
三、市场集中度的演变路径与现状
在上述因素驱动下,汽车搭电救援行业的市场集中度演变大致遵循以下路径:
从“完全分散”到“局部集中”:首先在北上广深等一线城市和经济发达地区,出现了若干家占据本地市场相当份额的区域性龙头企业。它们通过自建团队、加盟合作或小型并购,初步完成了在本地区的网络布局和服务标准化。
跨区域整合与全国性品牌雏形:领先的区域性企业开始向周边省份扩张,通过设立分公司、与当地企业战略合作或直接并购,打破地域限制。同时,一些全国性的平台型公司(如依托大型互联网平台或保险公司的救援服务)凭借其流量和品牌优势,迅速覆盖全国主要城市,市场集中度在国家级层面开始提升。
多强并存与生态竞争:目前,行业正处于这一阶段。市场形成了“全国性平台+区域性龙头+大量本地服务商”并存的格局。少数几家全国性服务商和几个强大的区域性品牌占据了市场的主要份额,尤其是在对响应速度、服务品质要求较高的B端市场(如保险公司、车企、车队)和高端C端用户市场。但市场并未形成单一垄断,竞争在几个主要玩家之间展开,且竞争维度从单纯的价格战扩展到网络覆盖、响应时效、技术体验、综合服务能力等全方位。
当前,市场集中度(CRn指数)相较于发展初期已有显著提升,但整体仍属于中低集中竞争型市场。全国性头部企业的品牌认知度不断提高,但在广袤的三四线城市及县域地区,本地服务商依然凭借其地缘优势和灵活成本结构保有生存空间。
四、未来发展趋势与挑战
展望未来,汽车搭电救援行业的兼并重组与集中化趋势仍将持续,并呈现新的特点:
整合深化与优胜劣汰:兼并重组将从简单的网络扩张,转向更深层次的业务整合、技术系统对接与品牌统一。不具备数字化能力、无法保证服务标准的小微企业将进一步被整合或边缘化。
技术驱动智能化升级:基于大数据分析的预防性救援提醒、利用北斗高精度定位的自动派单、通过车载物联网设备远程诊断并提前派遣服务等智能化场景将逐步普及。技术能力将成为决定企业市场地位的核心要素。
服务一体化与生态融合:单纯的搭电服务将更多地融入“全场景道路救援”乃至更广泛的汽车生活服务生态中(如保养、维修、保险、代驾等)。企业与保险、车企、出行平台、充电运营商的绑定将更加紧密。
专业化与细分市场并存:在通用服务标准化的同时,针对新能源车(尤其是高压系统)的特殊搭电救援、针对商用车车队的专项服务等细分领域,将催生新的专业化服务商,可能出现垂直领域的整合。
面临的挑战同样不容忽视:如何在全国扩张中保持服务品质的一致性;如何有效管理庞大的直营或加盟服务网络;如何在提升效率的同时保障一线救援人员的权益与培训;以及如何在数据利用与用户隐私保护之间取得平衡。
结语
汽车搭电救援行业从分散走向集中,是市场经济发展、消费升级和技术进步的必然结果。兼并重组优化了资源配置,提升了行业整体服务效率与可靠性,最终受益的是广大车主。未来,市场集中度有望在波动中继续缓慢提升,但行业格局将不会是简单的“赢家通吃”,而是在标准化、智能化平台的基础上,形成多层次、多元化服务主体共生的健康生态。对于从业者而言,唯有紧跟技术趋势,苦练服务内功,并在合适的时机通过合作或整合壮大自身,方能在行业变革的浪潮中行稳致远。
 救援电话: